一图看懂口罩产业链全景 中国熔喷布产能分布与主要企业分析及医用口罩批发市场
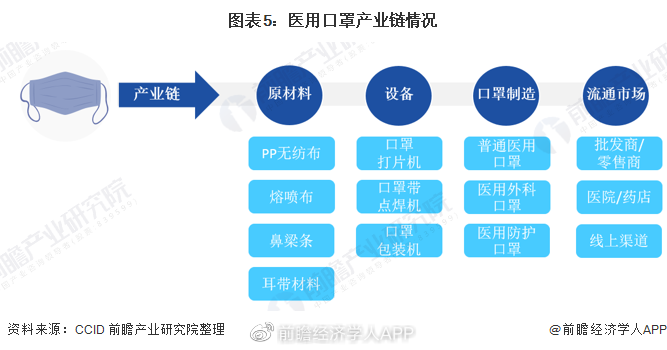
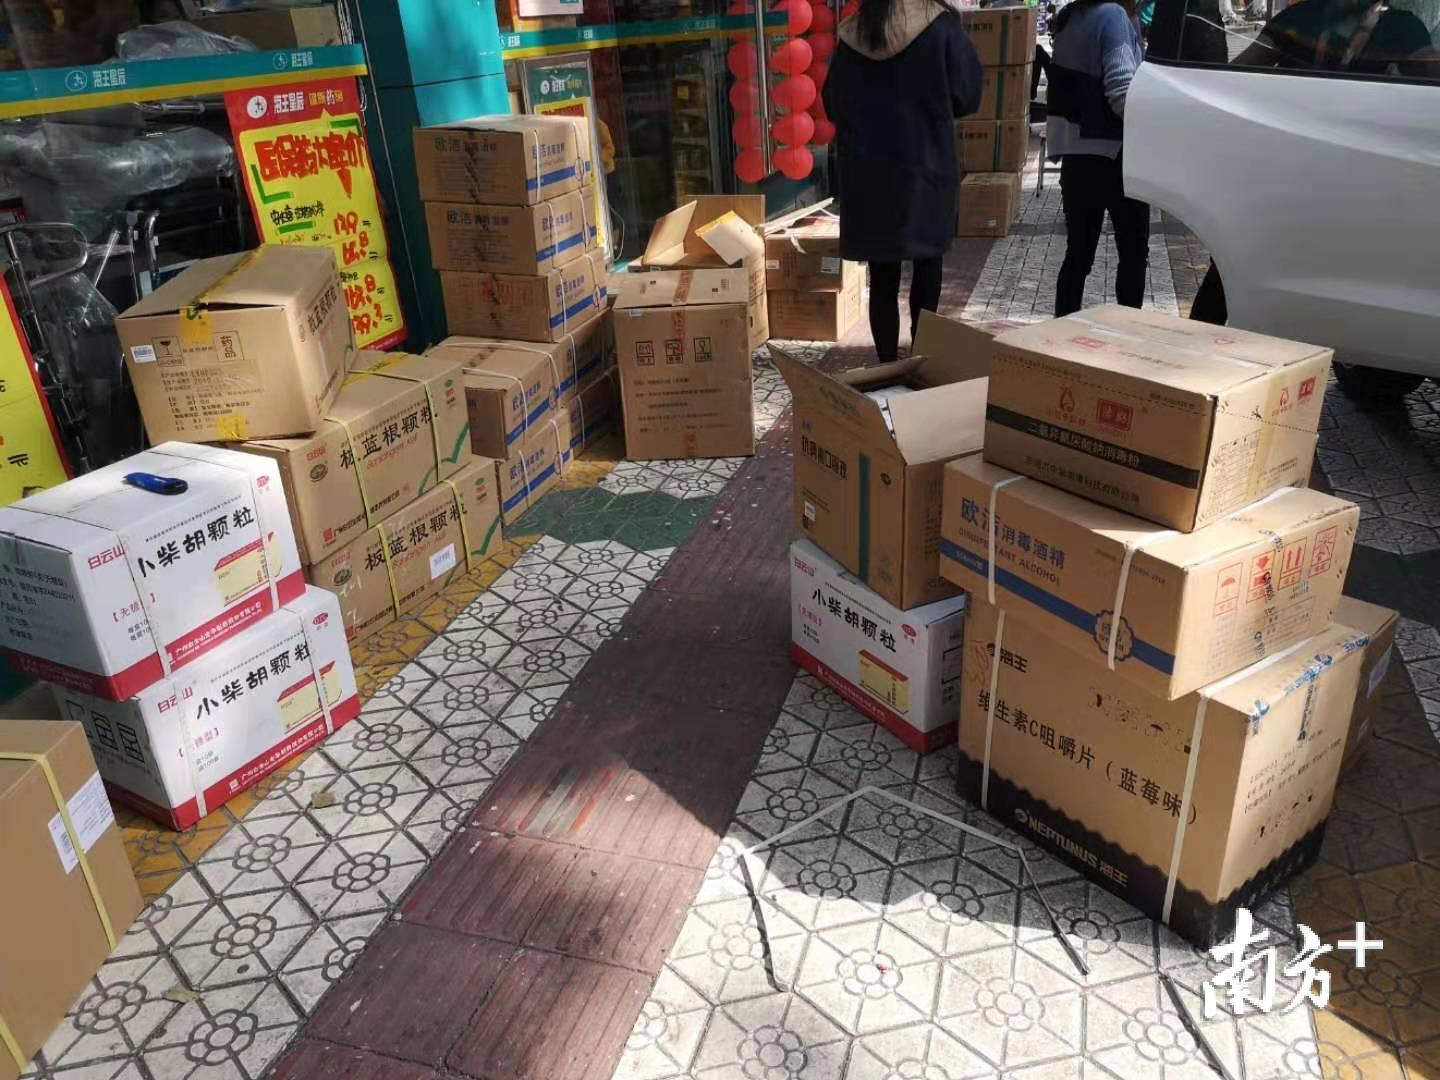
口罩产业链涉及上游原材料、中游生产制造和下游批发流通三大环节,其中熔喷布作为医用口罩的核心过滤材料,其产能分布与主要企业格局直接决定口罩供给能力。\n\n一、口罩产业链全景\n\n1. 上游原材料:包括聚丙烯(PP)无纺布专用料、熔喷布专用料、鼻梁条、耳带材料等。熔喷布是口罩的“心脏”,纤维直径仅1-5微米,具有优异的过滤性和屏蔽性。\n\n2. 中游生产制造:分为医用口罩(一次性医用口罩、医用外科口罩、医用防护口罩)和民用防护口罩。生产流程包括无纺布成型、熔喷布复合、鼻梁条贴合、耳带焊接、灭菌解析(医用)等。\n\n3. 下游流通与应用:通过批发商、药店、电商平台等渠道进入医院、公共场所及个人消费。医用口罩批发是连接生产与终端的关键环节,通常以整箱(如2000只/箱)形式交易,需具备医疗器械经营资质。\n\n二、中国熔喷布产能分布\n\n中国是全球最大的熔喷布生产国,根据行业数据,产能主要集中在华东、华南和华中地区:\n\n- 华东地区(浙江、江苏、山东):产能占比约40%。浙江湖州、江苏常熟、山东淄博为重要集群,企业多配套无纺布产业链。\n- 华中地区(湖北、河南):占比约25%。湖北仙桃是中国非织造布产业名城,熔喷布产能集中;河南新乡等地亦有布局。\n- 华南地区(广东):占比约20%。广东东莞、佛山等地企业众多,供应珠三角口罩生产。\n- 华北及西南地区:合计约15%,包括河北、天津、四川等地。\n\n近年受公共卫生事件影响,熔喷布产能快速扩张后经历结构性调整,目前头部企业产能利用率较高,落后产能逐步出清。\n\n三、主要熔喷布企业分析\n\n1. 龙头企业:\n - 中国石化:依托炼化一体化优势,旗下燕山石化、仪征化纤等快速扩产熔喷布专用料及成品布,产能规模居前。\n - 江苏盛虹集团:旗下斯尔邦石化具备熔喷料产能,并向下游延伸。\n - 道恩股份:国内熔喷料主要供应商之一,客户覆盖多家熔喷布生产商。\n - 金发科技:改性塑料龙头,熔喷布业务占一定份额。\n\n2. 专业非织造布企业:\n - 仙桃新发塑料制品有限公司:位于湖北仙桃,熔喷布及口罩一体化生产。\n - 浙江金三发集团:非织造材料及熔喷布规模化企业。\n - 山东俊富无纺布有限公司:熔喷布产能领先,出口占比高。\n\n3. 中小企业:数量众多但产能分散,主要集中在产业集群区,产品同质化竞争激烈,质量参差不齐。未来行业将向高品质、高稳定性、规模化方向发展。\n\n四、医用口罩批发市场分析\n\n医用口罩批发渠道主要包括:\n\n1. 厂家直销:大型口罩生产企业直接向医院、连锁药店、大型企业客户供货,起订量大,价格有优势。\n\n2. 区域代理商:在各省级市场设立 \( N \) 级代理,由代理商向中小药店、诊所批发,服务灵活但加价率较高。\n\n3. 电商批发平台:如阿里巴巴1688、京东企业购、工品汇等,提供现货批发,支持小批量采购,适合民营医疗机构和经销商。\n\n4. 专业医疗器械批发市场:湖北仙桃、河南长垣、江苏常州等地形成集散中心,品种齐全,价格透明。\n\n当前医用口罩批发呈现以下趋势:\n- 需求量常态化:疫情后公众防护意识提升,日常医用口罩需求稳定在较高水平,批发订单以大宗采购和季节性补货为主。\n- 质量标准趋严:N95、医用外科口罩等执行标准明确,批发商需核验医疗器械注册证和检测报告。\n- 价格竞争激烈:产能充足导致批发价贴近成本线,利润空间压缩,渠道扁平化明显。\n- 品牌集中度提升:医疗机构倾向采购知名品牌(如稳健、振德、奥美医疗等),中小批发商需强化服务与供应链能力。\n\n口罩产业链从专用料、熔喷布到口罩制造及批发流通各环节环环相扣;中国熔喷布产能呈现集群化分布,头部企业主导高品质供给;医用口罩批发市场渠道多元、竞争充分,未来将朝着规范化、品牌化和数字化方向发展。
如若转载,请注明出处:http://www.huiyinbiao.com/product/48.html
更新时间:2026-10-24 17:32:35